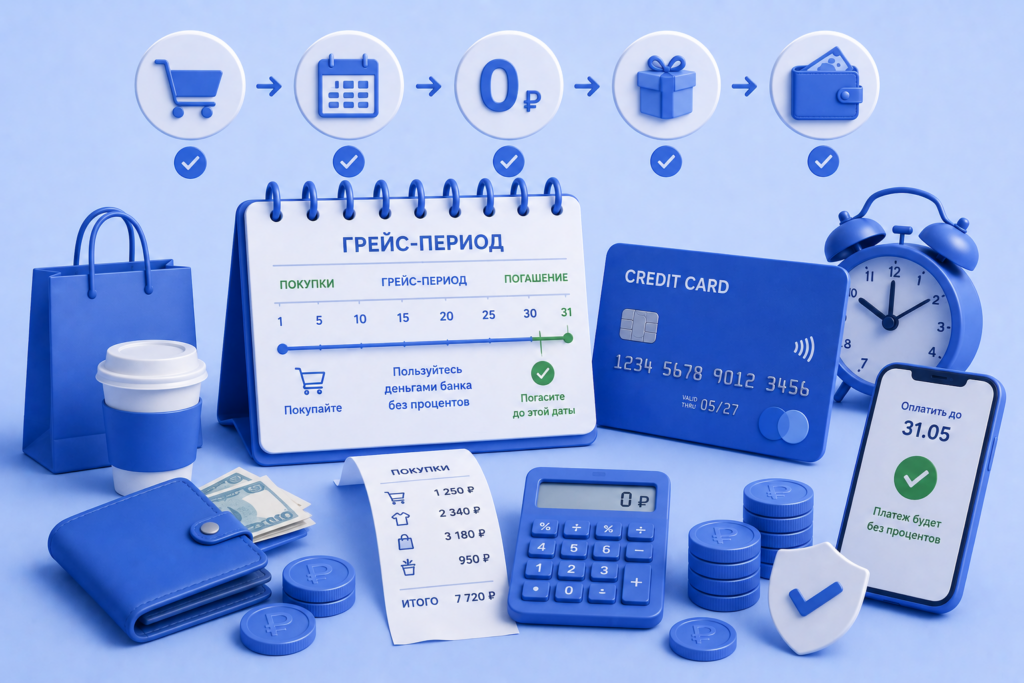
У кредитной карты дурная репутация: считается, что это прямая дорога в долговую яму. На деле кредитка — просто инструмент, и всё зависит от того, в чьих руках он оказался. Для одного это бесплатные деньги банка на полтора-два месяца плюс кэшбэк, для другого — бесконечная выплата процентов по кругу.
Разница между этими двумя сценариями — в понимании одной-единственной вещи: как работает грейс-период. Именно на нём держится вся выгода от кредитной карты, и именно его механику банки объясняют так, что разобраться с первого раза почти невозможно. А тонкость здесь принципиальная: ошибка в паре дней превращает бесплатный кредит в платный.
Разложим грейс-период по-человечески: что это такое, почему он почти никогда не равен «50 дням с покупки», что мгновенно его обнуляет, во сколько обходится вылет из льготного периода и как пользоваться картой так, чтобы платить банку ноль рублей процентов.
Что такое грейс-период простыми словами
Грейс-период (он же льготный период) — это время, в течение которого можно пользоваться деньгами банка по кредитной карте и не платить проценты. Если вернуть потраченное до конца этого срока, кредит обходится бесплатно.
Звучит почти как подарок, и в каком-то смысле так и есть: банк рассчитывает, что часть клиентов не уложится в срок и начнёт платить проценты. Те, кто укладывается, фактически пользуются деньгами банка бесплатно. Задача — оказаться во второй группе.
Но чтобы в неё попасть, нужно понимать, как именно отсчитывается этот срок. И вот здесь кроется главное недоразумение.
Как на самом деле устроен грейс-период
Большинство уверены, что грейс-период — это фиксированное число дней от момента покупки. Купил сегодня — значит, 50 дней на возврат именно с сегодня. Это и есть главная ошибка.
На самом деле льготный период обычно состоит из двух частей:
- Расчётный период — отрезок (как правило, месяц), в течение которого вы тратите по карте. Все покупки за это время собираются в один счёт.
- Платёжный период — время после окончания расчётного, за которое нужно погасить накопленный долг (обычно 20–25 дней).
Заявленные «до 50 дней» или «до 120 дней» — это максимум для покупок, сделанных в самом начале расчётного периода. Покупка, совершённая в конце расчётного периода, получает гораздо меньше льготных дней.
| Когда сделана покупка | Сколько льготных дней реально |
|---|---|
| В первый день расчётного периода | Максимум (например, 50) |
| В середине расчётного периода | Около половины максимума |
| В последний день расчётного периода | Только платёжный период (20–25 дней) |
Вот почему «50 дней» на одну и ту же карту для разных покупок означают то 50, то 23 дня. Это не обман — просто отсчёт идёт не от покупки, а от структуры периода.
Что мгновенно обнуляет грейс-период
Грейс-период распространяется в основном на обычные покупки в магазинах. Но есть операции, на которые он чаще всего не действует, — и проценты по ним начинают капать с первого же дня.
- Снятие наличных. Почти всегда вне грейса, плюс отдельная комиссия за снятие.
- Переводы с карты. Переводы людям и на другие счета обычно приравниваются к снятию наличных.
- Платежи в некоторых категориях. Пополнение кошельков, ставки, покупка валюты — банк может исключить их из льготного периода.
Это одна из самых частых и обидных ошибок: человек снимает с кредитки наличные, уверенный, что у него ещё «целый месяц грейса», а проценты и комиссия начисляются сразу. Кредитка — это карта для оплаты покупок, а не источник наличных.
Сколько стоит вылететь из грейс-периода
Если не погасить долг вовремя, банк начисляет проценты — и ставки по кредитным картам одни из самых высоких на рынке, нередко выше, чем по обычным кредитам. Посмотрим, во что обходится непогашенный вовремя долг.
| Долг по карте | Ставка | Проценты за год |
|---|---|---|
| 50 000 ₽ | 35% | около 17 500 ₽ |
| 100 000 ₽ | 35% | около 35 000 ₽ |
| 200 000 ₽ | 40% | около 80 000 ₽ |
Восемьдесят тысяч в год только процентов на ровном месте — за то, что вовремя не закрыли долг. Механика та же, что и у любого кредита: проценты начисляются на остаток, и чем дольше тянешь, тем больше отдашь. Как именно формируется переплата и почему она почти всегда больше ожидаемой — в материале Как считается переплата по кредиту и почему она больше, чем кажется.
Введите сумму, ставку и срок — калькулятор покажет полную переплату, если долг по кредитке висит и не гасится в льготный период.
Главная ловушка: минимальный платёж
Когда долг не погашен полностью, банк предлагает внести минимальный платёж — обычно 5–8% от суммы. Кнопка выглядит спасительно: заплатил немного, и претензий нет. Но это самая дорогая кнопка на экране.
Минимальный платёж не выводит вас из-под процентов. Он лишь подтверждает, что вы не просрочили, а проценты продолжают начисляться на весь остаток. В результате можно годами платить минималку, почти не уменьшая долг, — большая часть взноса уходит в проценты, а тело почти не двигается.
Эта ситуация очень похожа на то, как медленно тает основной долг при аннуитетном кредите. Логика та же самая, и подробно она разобрана в материале Аннуитет или дифференцированный платёж: где переплата окажется больше. Вывод один: минимальный платёж — это режим выживания, а не нормальный способ пользоваться картой.
Как пользоваться кредиткой с выгодой
Теперь главное — правила, при которых карта работает на вас, а не наоборот.
Гасите всю сумму до конца платёжного периода
Единственное золотое правило: вносить весь долг целиком до даты платежа, а не минимальный платёж. Тогда грейс-период работает, и проценты — ноль.
Настройте автоплатёж и напоминание
Привяжите автоматическое погашение полной суммы с дебетовой карты к дате платежа. Это страховка от единственной ошибки, которая всё ломает, — забыть заплатить вовремя.
Узнайте свои даты
Выясните в приложении, когда заканчивается расчётный период и когда крайняя дата платежа. Эти две даты — вся карта целиком. Зная их, вы понимаете, сколько льготных дней у каждой покупки.
Не снимайте наличные
Используйте кредитку только для оплаты покупок. Для наличных есть дебетовая карта.
Держите кредитные и свои деньги раздельно
Тратьте по кредитке, а собственные деньги в это время держите на накопительном счёте, где они приносят процент. В конце периода гасите долг — и получаете доход со своих денег плюс кэшбэк с кредитных. Это легальный и простой способ заработать на самой карте.
Кэшбэк: как карта приносит деньги
Грамотно используемая кредитка не просто бесплатна — она приносит доход. Кэшбэк, бонусы и проценты на остаток своих денег, отложенных на время грейса, в сумме дают ощутимую выгоду.
При тратах 50 тысяч в месяц по карте с кэшбэком 2–5% возврат составляет 1 000–2 500 рублей ежемесячно, или 12–30 тысяч в год. Прибавьте к этому процент, который ваши собственные деньги заработали на накопительном счёте, пока вы тратили кредитные, — и карта превращается из угрозы в небольшой, но стабильный источник дохода.
Соберите все расходы в калькуляторе — он покажет, сколько вы тратите за месяц и год. Так проще не выйти за пределы того, что сможете погасить в льготный период.
Когда кредитка действительно опасна
Карта превращается в проблему в нескольких ситуациях, и их стоит знать заранее.
- Лимит воспринимается как доход. Это не ваши деньги, а долг. Тратить кредитный лимит на то, что не можете позволить со своей зарплаты, — прямой путь в яму.
- Платится только минималка. Признак того, что траты превысили возможности. Долг будет тянуться годами.
- Карта закрывает дыры в бюджете. Если кредиткой регулярно гасятся обычные расходы до зарплаты, проблема не в карте, а в том, что расходы превышают доходы.
В этих случаях кредитка не причина, а индикатор. Лечится не отказом от карты, а наведением порядка в бюджете — например, по правилу 50/30/20, которое не даёт тратам выйти за рамки дохода.
Кредитка — это не финансовая подушка
Распространённое заблуждение: «зачем копить подушку, если есть кредитка на чёрный день». Это опасная подмена. Кредитный лимит — чужие деньги, за которые в трудный момент придётся платить высокие проценты, да ещё и в самой невыгодной ситуации, когда доход просел.
Настоящая финансовая подушка — это ваши собственные деньги, которые ничего не стоят и не создают долга. Кредитка может быть лишь временной подстраховкой, но не заменой резерва. Почему подушка нужна каждому и как её собрать — в материале Финансовая подушка безопасности: сколько нужно и как её собрать с нуля.
А если долг по карте уже накопился и висит, к нему стоит относиться как к обычному дорогому кредиту и гасить в приоритете — в том числе досрочными платежами. Как оформить досрочное погашение правильно, чтобы банк действительно пересчитал долг, разобрано в статье Как правильно оформить досрочное погашение, чтобы банк пересчитал долг.
FAQ
Что такое грейс-период по кредитной карте?
Это льготный срок, в течение которого можно пользоваться деньгами банка и не платить проценты, если вернуть потраченное вовремя. Обычно состоит из расчётного и платёжного периодов.
Почему грейс-период не равен 50 дням для всех покупок?
Потому что отсчёт идёт не от покупки, а от расчётного периода. Заявленный максимум получают только покупки в его начале; сделанные в конце получают лишь платёжный период — 20–25 дней.
Действует ли грейс-период на снятие наличных?
Как правило, нет. На снятие наличных и переводы проценты начисляются с первого дня, плюс отдельная комиссия. Кредиткой стоит только оплачивать покупки.
Можно ли вообще не платить проценты по кредитной карте?
Да. Если каждый раз гасить весь долг до конца платёжного периода, проценты не начисляются, а карта остаётся бесплатной — и ещё приносит кэшбэк.
Чем опасен минимальный платёж?
Он не выводит из-под процентов: они продолжают начисляться на весь остаток. Платя только минималку, можно годами почти не уменьшать долг.
Можно ли использовать кредитку вместо подушки безопасности?
Нет. Это чужие деньги под высокий процент. Подушка — собственные средства без долга и процентов. Кредитка может быть лишь временной подстраховкой.
Инструмент, а не ловушка
Кредитная карта опасна ровно настолько, насколько непонятен грейс-период. Стоит разобраться, как он устроен, узнать свои две даты и взять за правило гасить весь долг целиком — и карта из угрозы превращается в выгодный инструмент с бесплатным кредитом и кэшбэком.
Всё держится на одной привычке: тратить только то, что сможете вернуть в срок, и возвращать полностью, а не минималкой. Соблюдайте это — и банк будет платить вам кэшбэком, а не вы банку процентами.